Elektryfikacja flot w Polsce: bariery i szanse dla firm w 2025
Raport DKV Mobility pokazuje, że 52% polskich firm planuje wzrost elektryków w flotach.
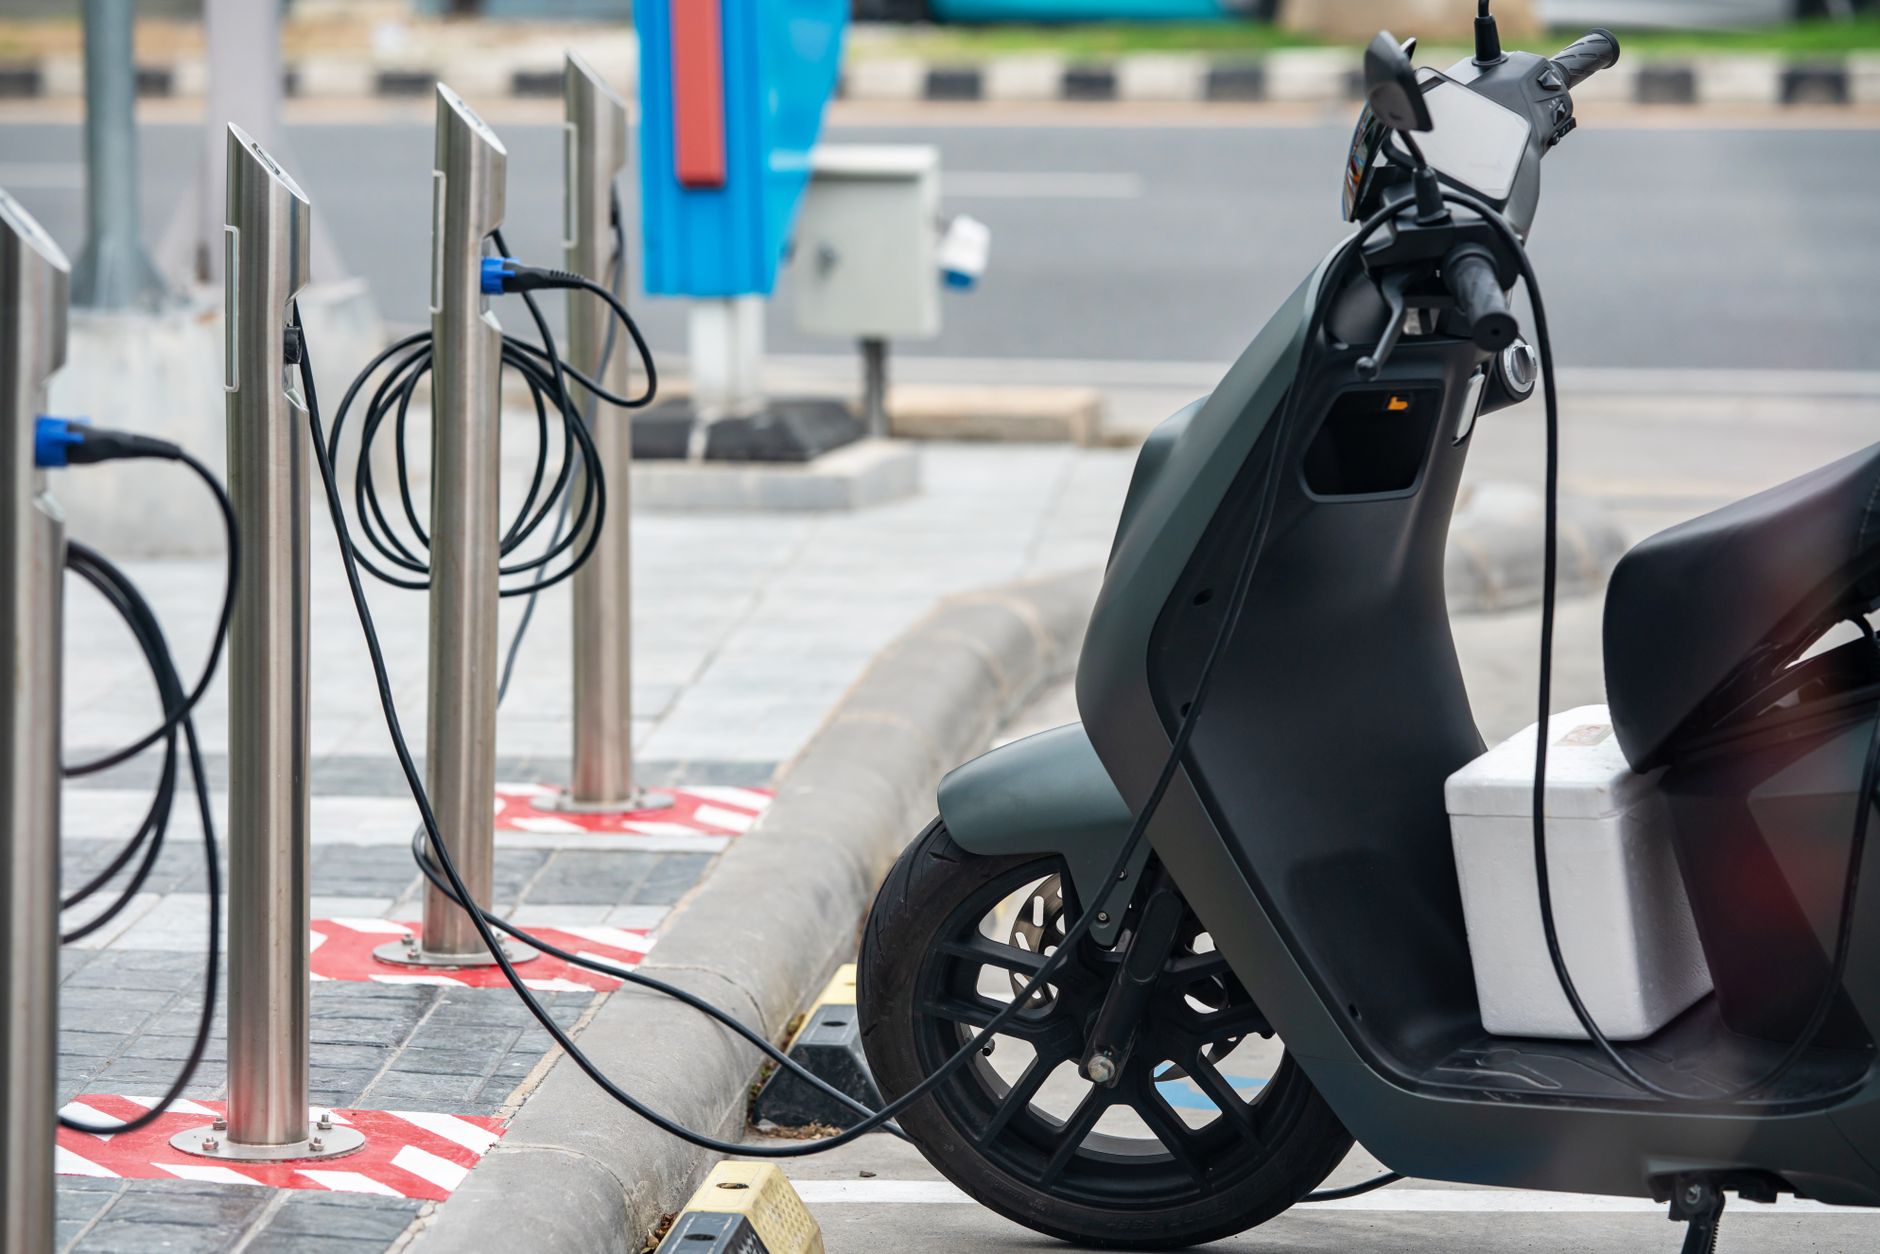
Ponad połowa europejskich firm chce rozbudować swoje floty o samochody elektryczne, ale polska rzeczywistość pokazuje, że droga do masowej elektryfikacji jest wyboista i pełna wyzwań finansowych.
Polska wyprzedza europejską średnią w planach elektryfikacji
Polska wyróżnia się wśród krajów europejskich ambicją elektryfikacyjną: 52% polskich przedsiębiorstw odpowiedzialnych za zarządzanie flotami deklaruje chęć zwiększenia liczby pojazdów elektrycznych w ciągu najbliższych dwóch lat. Dla porównania, średnia europejska wynosi 56%, co oznacza, że Polska znajduje się zaledwie 4 punkty procentowe poniżej. Jednocześnie jedynie 15% firm zarówno w Polsce, jak i w Europie planuje redukcję liczby elektryków — sygnał, że decyzje o elektryfikacji nie są impulsywne, lecz wynikają z rzeczywistych potrzeb biznesowych.
Jednak dane te kryją w sobie ważny szczegół: podczas gdy 50% małych firm (do 49 pracowników) planuje wzrost elektryków, odsetek ten rośnie do 66% w przypadku dużych przedsiębiorstw (500 i więcej pracowników). To sugeruje, że elektryfikacja flot jest bardziej dostępna dla organizacji dysponujących większymi budżetami i zasobami.
Ile kosztuje elektryfikacja? Główne bariery dla polskich firm
Badanie DKV Mobility obejmujące 1732 respondentów z 8 krajów europejskich (listopad 2025) ujawnia, że polska przedsiębiorczość zmaga się z konkretnym zestawem przeszkód finansowych i operacyjnych. Poniższa tabela pokazuje, jak postrzegane bariery elektryfikacji rozkładają się między Polską a średnią europejską:
| Bariera | Polska (%) | Europa (%) |
|---|---|---|
| Wysokie ceny zakupu | 80 | 73 |
| Mała gama pojazdów alternatywnych | 81 | 71 |
| Niedostateczna infrastruktura ładowania | 79 | 69 |
| Koszty serwisowania | 76 | — |
| Wysokie ceny energii | 75 | 68 |
| Presja kosztowa jako wyzwanie | 80 | 76 |
| Ryzyko wartości rezydualnej | 73 | — |
| Trudność w ocenie otoczenia regulacyjnego | 76 | — |
Polska wyróżnia się szczególnie wysokimi wskaźnikami w trzech obszarach: ceny pojazdów (80% firm wskazuje to jako problem), dostępność modeli (81%) oraz infrastruktura ładowania (79%). Te trzy czynniki tworzą tzw. „trójkąt elektryfikacyjny” — każdy z nich sam stanowi przeszkodę, a razem tworzą znaczną barierę wejścia dla firm rozpatrujących inwestycję w elektromobilność.
Presja kosztowa jest szczególnie odczuwalna: 80% polskich respondentów widzi ją jako wyzwanie, podczas gdy w Europie odsetek ten wynosi 76%. To odzwierciedla rzeczywistość, w której firmy muszą jednocześnie inwestować w pojazdy, infrastrukturę ładowania i nowe systemy zarządzania flotą.
Infrastruktura ładowania: inwestycja konieczna, ale kosztowna
Paradoks elektryfikacji polskich flot leży w tym, że firmy rozumieją konieczność budowy własnej infrastruktury ładowania, ale stanowi to znaczną inwestycję. Aż 88% polskich firm posiadających już pojazdy elektryczne (BEV) lub hybrydowe (PHEV) ma dostęp do własnych punktów ładowania. Jednocześnie 67% firm planuje inwestycje w infrastrukturę ładowania w ciągu dwóch lat.
Struktura tego dostępu różni się jednak znacznie: 68% polskich firm dysponuje szybkimi punktami ładowania (powyżej 11 kW), podczas gdy jedynie 27% ma zainstalowane wallboxy (ładowarki ścienne o mocy 7-11 kW). W Europie proporcje są bardziej wyrównane: 60% ma szybkie punkty ładowania, a 39% dysponuje ładowarkami ściennymi.
Firmowa baza staje się naturalnym miejscem ładowania — 47% wszystkich wskazań na pytanie o lokalizacje ładowania wskazuje na siedziby firm. Publiczne punkty ładowania stanowią 31% średniej europejskiej, ale w Polsce odsetek ten rośnie do 37%, co sugeruje, że polska infrastruktura publiczna jest niedostateczna i firmy zmuszane są szukać alternatyw.
Wyzwania operacyjne: nie tylko pieniądze
Oprócz kosztów bezpośrednich (zakup pojazdu, energia, serwis) firmy zmagają się z wyzwaniami o charakterze organizacyjnym. Aż 68% firm wskazuje na trudność z pełną kontrolą kosztów operacyjnych flotami elektrycznymi — znacznie wyższy odsetek niż w przypadku flot spalinowych. Jednocześnie 67% firm uważa inwestycję w narzędzia cyfrowe do zarządzania flotą za dodatkową trudność, a 62% zmaga się z koniecznością integracji wielu różnych systemów oprogramowania.
Te dane sugerują, że elektryfikacja flot to nie tylko kwestia zamiany pojazdu, ale całkowitej transformacji sposobu, w jaki firmy zarządzają swoimi zasobami transportowymi.
Co to oznacza dla polskich przedsiębiorstw
Polska stoi w punkcie zwrotnym elektryfikacji flot. Chęć do zmian jest — 52% firm planuje wzrost elektryków — ale rzeczywiste bariery są poważne i wielowymiarowe. Firmy, które decydują się na elektryfikację, muszą liczyć się z inwestycją nie tylko w pojazdy (średnio droższe niż spalinowe), ale także w infrastrukturę ładowania, szkolenie pracowników i wdrożenie nowych systemów zarządzania.
Sektor transportowy wykazuje większą determinację: 64% firm z tej branży planuje zwiększenie liczby elektryków, co wskazuje, że presja na redukcję emisji i rosnące koszty paliwa zaczynają przełamywać opór finansowy.
Dla małych i średnich firm elektryfikacja pozostaje wyzwaniem dostępnym głównie tym, które mogą rozłożyć koszty na szerszy budżet operacyjny. Duże przedsiębiorstwa mają tutaj wyraźną przewagę — zarówno w dostępie do kapitału, jak i w możliwości negocjowania cen z dostawcami pojazdów i operatorami infrastruktury.
Na podstawie: raport csr. Tekst opracowany redakcyjnie.